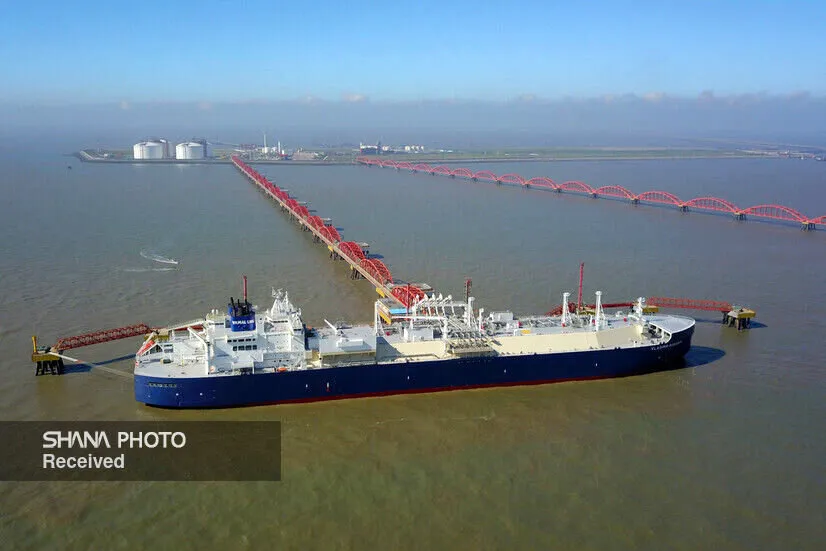
خبرگزاری آریا - بازار جهانی گاز در هفته منتهی به 18 سپتامبر 2026، در حالی به روند افزایشی خود ادامه داد که اختلال در مسیرهای عرضه الانجی، محدودیت ظرفیت ذخیرهسازی قطر و رقابت خریداران آسیایی و اروپایی برای محمولههای موجود، ریسک تأمین گاز پیش از آغاز فصل سرد را افزایش داده است.
به گزارش شانا به نقل از اداره کل امور اوپک، مجامع و سازمانهای بینالمللی وزارت نفت، بررسی تحولات بازار بینالمللی گاز در هفته منتهی به 18 سپتامبر 2026 نشان میدهد در کنار فشارهای ژئوپلیتیک بر عرضه الانجی، ایالاتمتحده نیز در مسیر ثبت رکوردهای جدید تولید، مصرف و صادرات گاز قرار دارد؛ شرایطی که جایگاه آمریکا را در معادلات عرضه جهانی گاز تقویت کرده است.
در هفته منتهی به 18 سپتامبر، میانگین قیمت هفتگی گاز در بازارهای شاخص با وجود نوسانهای روزانه، درمجموع روندی افزایشی داشت. بازار شمالشرق آسیا با میانگین 28 دلار و 65 سنت بهازای هر میلیون بیتییو بالاترین قیمت را در میان بازارهای مورد بررسی ثبت کرد.
درمقابل، میانگین هفتگی قیمت در بازار جنوب غرب اروپا 26 دلار و 38 سنت، در هاب انبیپی انگلیس 26 دلار و 50 سنت، در هنریهاب آمریکا 2 دلار و 94 سنت و در بازار تیتیاف هلند 26 دلار و 88 سنت ثبت شد.
مقایسه این ارقام نشان میدهد شکاف میان بازار آمریکا و بازارهای اروپا و آسیا همچنان چشمگیر است؛ موضوعی که در شرایط اختلال عرضه الانجی، اهمیت بیشتری پیدا میکند.
در بازار اروپا نیز قیمتها پس از افزایش اولیه در میانه هفته تحتتأثیر شناسایی سود معاملهگران و برخی اخبار مربوط به عرضه کاهش یافتند. انتشار گزارشهایی درباره احتمال آمادگی روسیه برای ازسرگیری فروش گاز به اروپا نیز بر انتظارات بازار اثر گذاشت، هرچند ارزیابی گزارش حاکی از آن است که موانع سیاسی، فیزیکی و قراردادی همچنان بازگشت سریع جریان گاز روسیه از مسیر خطوط لوله را بسیار بعید میکند.
آمریکا در مسیر ثبت رکوردهای جدید
در سوی دیگر بازار، آمریکا با افزایش همزمان تولید، مصرف و صادرات الانجی، تصویر متفاوتی از بازار گاز ارائه میدهد. اداره اطلاعات انرژی آمریکا پیشبینی کرده است تولید گاز طبیعی این کشور در سال 2026 به 111 میلیارد و 700 میلیون فوتمکعب در روز و در سال 2027 به 115 میلیارد و 900 میلیون فوتمکعب در روز برسد؛ درحالیکه تولید سال 2025 حدود 107 میلیارد و 600 میلیون فوتمکعب در روز بوده است.
افزایش بهرهوری حفاری، رشد تقاضای برق و توسعه ظرفیت صادرات الانجی، سه عامل اصلی افزایش تولید گاز آمریکا شمرده شدهاند. همزمان، مصرف گاز این کشور نیز برای سال 2026 حدود 111 میلیارد و 700 میلیون فوتمکعب در روز و برای سال 2027 حدود 115 میلیارد و 900 میلیون فوتمکعب در روز پیشبینی شده است.
ذخیرهسازی گاز آمریکا نیز در ابتدای فصل زمستان، یعنی 31 اکتبر 2026، حدود 5 درصد بالاتر از میانگین پنجساله پیشبینی شده است؛ وضعی که بخشی از آن به افزایش تولید از حوزههای شیل پرمین و هاینزویل نسبت داده شده است.
الانجی آمریکا؛ برنده رقابت برای محمولههای بیشتر
افزایش تولید داخلی آمریکا با رشد صادرات الانجی همراه شده است. بر اساس برآورد اداره اطلاعات انرژی آمریکا، صادرات الانجی این کشور در سال 2026 با رشد 15 درصدی نسبت به سال قبل، به 17 میلیارد و 400 میلیون فوتمکعب در روز میرسد و در سال 2027 نیز تا 18 میلیارد و 600 میلیون فوتمکعب در روز افزایش خواهد یافت.
این روند در شرایطی اهمیت دارد که خریداران اروپایی و آسیایی همزمان برای تأمین محمولههای موجود در بازار رقابت میکنند. افزایش قیمتها نیز خرید گاز برای ذخیرهسازی زیرزمینی را در برخی مناطق از نظر اقتصادی دشوارتر کرده است.
درواقع، بازار جهانی گاز با دو روند همزمان روبهروست: از سویی ظرفیت تولید و صادرات آمریکا در حال افزایش است و از سوی دیگر، اختلال در عرضه برخی تولیدکنندگان بزرگ خاورمیانه، مسیر انتقال بخشی از الانجی جهان را با محدودیت روبهرو کرده است.
ظرفیت حمل محدود است
یکی از تحولات مهم هفته، تشدید محدودیت ظرفیت ذخیرهسازی الانجی قطر در کشتیهای حمل این محصول بود. با پایان فصل اوج مصرف تابستانی، کاهش تقاضا و دشواری بازگشت کشتیهای خالی به خلیج فارس، قطر با محدودیت جدی برای ذخیرهسازی محمولههای تولیدی خود روبهرو شده است.
بارگیری الانجی قطر در ماه اوت به یکمیلیون و 420 هزار تن کاهش یافته که حدود نیمی از آن به مقصد کویت صادر و بخش باقیمانده روی کشتیها در لنگرگاههای خلیج فارس ذخیره شده است.
گزارش نشریه تخصصی بررسی اقتصادی خاورمیانه (MEES) نیز نشان میدهد حدود 3 میلیون و 440 هزار مترمکعب، معادل 2 میلیون و 510 هزار تن الانجی قطر در 17 کشتی مستقر در خلیج فارس ذخیره شده است. همچنین، دو کشتی خالی با ظرفیت مجموع 160 هزار تن برای بارگیری آماده بودهاند.
ادامه این وضع میتواند قطر را با دو گزینه روبهرو کند: استفاده از ظرفیت ذخیرهسازی خشکی یا کاهش حجم تولید. به این ترتیب، مسئله اصلی تنها تولید الانجی نیست، بلکه امکان انتقال و ذخیرهسازی آن نیز به یک گلوگاه مهم تبدیل شده است.
تنگه هرمز در هفتههای اخیر به یکی از نقاط مهم ریسک در بازار جهانی الانجی تبدیل شده است. محدودیتهای تردد در این مسیر، بازگشت کشتیهای خالی به خلیج فارس را دشوار کرده و همین موضوع بهطور مستقیم بر ظرفیت بارگیری قطر اثر گذاشته است.
گزارش همچنین به مواردی از عبور کشتیهای الانجی با ریسک عملیاتی بالا از تنگه هرمز اشاره میکند، اما تأکید دارد که با تشدید دوباره تنشها، ورود ایمن کشتیهای خالی به منطقه با دشواری جدی روبهرو شده است. درنتیجه، تکمیل ظرفیت ذخیرهسازی شناور میتواند قطر را در برابر انتخاب میان پذیرش ریسک عبور کشتیها و کاهش تولید قرار دهد.
یکپنجم عرضه الانجی جهان در معرض اختلال
اهمیت این مسئله زمانی روشنتر میشود که جایگاه قطر و کشورهای غرب آسیا در بازار الانجی جهان در نظر گرفته شود. بر اساس گزارش، با آغاز تنشها در تنگه هرمز، حدود یکپنجم عرضه جهانی الانجی از چرخه بازار خارج شد و خریداران برای جایگزینی محمولههای قطر و امارات با چالش روبهرو شدند.
در همین شرایط، عرضه الانجی روسیه و برخی کشورهای غرب آسیا نیز تحتتأثیر تحولات ژئوپلیتیک قرار گرفته و توسعه برخی پروژههای گازی استرالیا با موانع زیست محیطی، حقوقی و نظارتی روبهروست. بنابراین، امکان جایگزینی سریع عرضه از یک منطقه با منطقه دیگر محدود است.
تنوعبخشی؛ راهبرد جدید خریداران الانجی
تجربه اخیر بازار نشان میدهد اتکا به تعداد محدودی از تولیدکنندگان و مسیرهای حملونقل، ریسک تأمین الانجی را افزایش میدهد. به همین دلیل، خریداران به سمت تنوعبخشی جغرافیایی سبد تأمین حرکت کردهاند تا اختلال در یک منطقه یا مسیر مشخص، کل زنجیره تأمین آنها را تحتتأثیر قرار ندهد.
این روند البته با محدودیتی اساسی روبهروست: بخش قابل توجهی از ظرفیت عرضه جهانی الانجی همچنان در چند منطقه اصلی ازجمله آمریکا، روسیه، غرب آسیا و استرالیا متمرکز است. درنتیجه، تنوعبخشی میتواند ریسک را کاهش دهد، اما در کوتاهمدت وابستگی ساختاری بازار به تولیدکنندگان بزرگ را از بین نمیبرد.
استفاده از سبدی از منابع مختلف جغرافیایی و شاخصهای متنوع قیمتگذاری، در کنار تضمین تحویل بهموقع محمولهها، ازجمله راهکارهایی است که برای مدیریت ریسک بازار الانجی مطرح شده است. چنین رویکردی میتواند اثر اختلالهای ژئوپلیتیک و نوسانهای شدید قیمت را بر هزینه تأمین کاهش دهد.
کاهش واردات چین در ماه اوت
چین نیز در ماه اوت کاهش واردات گاز طبیعی را تجربه کرد. بر اساس دادههای گمرکی این کشور که در گزارش آمده، مجموع واردات گاز طبیعی شامل الانجی و گاز خط لوله به 10 میلیون و 320 هزار تن رسید که نسبت به ماه قبل 12 درصد و 9 دهم درصد کاهش داشت.
چین در همین ماه حدود 5 میلیارد و 690 میلیون دلار برای واردات گاز طبیعی هزینه کرد. این تغییر در واردات، در کنار رقابت شدید خریداران آسیایی برای محمولههای الانجی، نشان میدهد بازار آسیا نیز در حال واکنش به شرایط جدید عرضه و قیمت است.
بازار گاز در آستانه زمستان
مجموع تحولات هفته منتهی به 18 سپتامبر نشان میدهد بازار جهانی گاز بیش از گذشته به ظرفیت تولید، مسیرهای حملونقل و انعطافپذیری زنجیره الانجی وابسته شده است. آمریکا با افزایش تولید و صادرات، ظرفیت بیشتری برای پاسخ به رشد تقاضای جهانی پیدا کرده، اما محدودیتهای حملونقل در خلیج فارس و اختلال در عرضه تولیدکنندگان بزرگ، فشار مضاعفی بر بازار وارد کرده است.
در چنین شرایطی، زمستان پیشرو میتواند آزمونی برای تابآوری بازار الانجی باشد؛ بازاری که در آن حجم تولید بهتنهایی تعیینکننده نیست و ظرفیت ذخیرهسازی، دسترسی به کشتی، امنیت مسیرهای دریایی و تنوع منابع تأمین نیز به همان اندازه اهمیت پیدا کردهاند.
درنهایت، دادههای این هفته نشان میدهد هرچه وابستگی بازار به چند مرکز اصلی تولید و مسیرهای محدود انتقال بیشتر باشد، شوکهای منطقهای میتوانند اثر بزرگتری بر قیمت و امنیت عرضه داشته باشند؛ از همین رو، تنوعبخشی به منابع، مسیرها و قراردادهای تأمین الانجی به یکی از محورهای اصلی مدیریت ریسک در بازار جهانی گاز تبدیل شده است.