خبرگزاری آریا - گزارش آلفای آبان گروه مالی کیان با بررسی وضعیت ارزشگذاری بازار سهام، عملکرد شرکتها و آثار محدودیت انرژی بر صنایع بورسی، تصویری از چشمانداز بازار سرمایه و ظرفیت آن برای جذب نقدینگی ارائه میدهد. بر اساس این گزارش، نسبت قیمت به سود آیندهنگر 50 شرکت منتخب به 5.3 واحد رسیده و بخش قابلتوجهی از محدودیتهای احتمالی گاز در برآورد سودآوری صنایع پتروشیمی، فولاد و سیمان لحاظ شده است.
به گزارش خبرگزاری آریا ، گزارش تحلیلی «آلفای آبان 1405» گروه مالی کیان که در اول آبان منتشر شده، با بررسی متغیرهای اثرگذار بر بازارهای دارایی، به ارزیابی چشمانداز بازار سهام، وضعیت بنیادی شرکتها و پیامدهای ناترازی انرژی بر صنایع مختلف پرداخته است. این گزارش حاصل تحلیل و جمعبندی دیدگاههای تیم مدیریت دارایی گروه مالی کیان در سامانه کیان لایو است و بازار سهام را از منظر متغیرهای پولی، ارزشگذاری و عملکرد عملیاتی شرکتها بررسی میکند.
بهبود عملکرد بازار سهام در مهر 1405
بررسی عملکرد بازار سرمایه در مهر 1405 نشان میدهد شاخصهای بورسی در این ماه روند مثبتی را تجربه کردهاند. بر اساس دادههای گزارش، شاخص کل بورس در دوره منتهی به 30 مهر 1405 معادل 14.04 درصد و شاخص هموزن 17.26 درصد رشد کرده است. مقایسه عملکرد این 2 شاخص از ابتدای سال نیز نشان میدهد شاخص کل 120 درصد و شاخص هموزن 123.7 درصد افزایش یافته است.
پیشیگرفتن شاخص هموزن از شاخص کل در بازه یکماهه و از ابتدای سال، بیانگر گستردگی نسبی رشد در میان شرکتهای بورس و برخورداری طیف وسیعتری از نمادها از تحولات بازار سهام است.
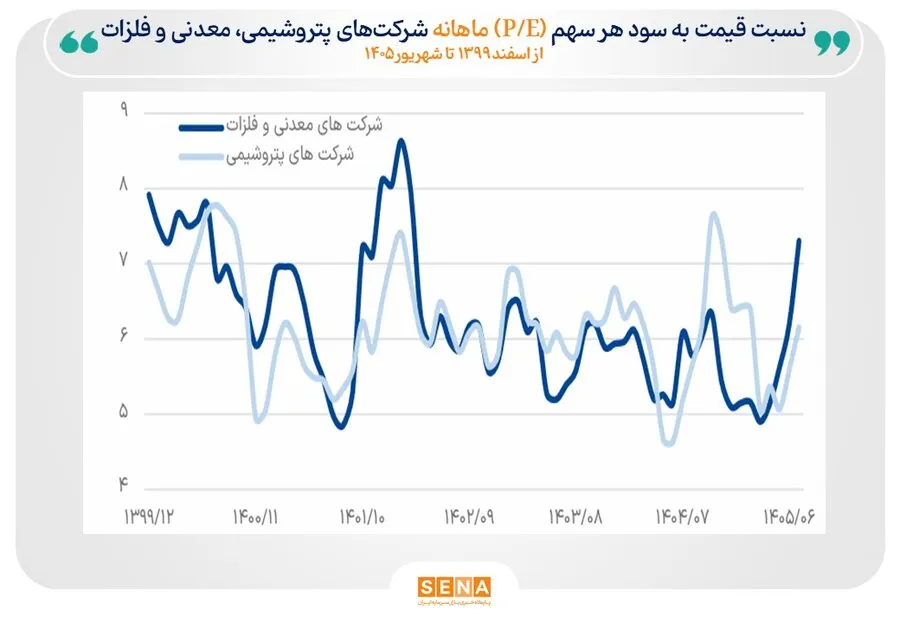
از منظر ارزشگذاری نیز نسبت قیمت به سود آیندهنگر 50 شرکت منتخب در محدوده 5.3 واحد قرار گرفته است. تحلیلگران گروه مالی کیان معتقدند این سطح از ارزشگذاری، در کنار گزارشهای عملیاتی مناسب شرکتها، نشاندهنده تداوم ظرفیت بنیادی بازار سهام است.
در این گزارش، نرخ بهره حقیقی منفی، استمرار انتظارات تورمی و احتمال انتقال بخشی از منابع سرمایهگذاران از بخش حقیقی اقتصاد به بازارهای مالی، از جمله عوامل حمایتکننده از جریان نقدینگی در بازار سهام ارزیابی شدهاند. بر همین اساس، بازار سرمایه میتواند از تغییر ترکیب دارایی سرمایهگذاران و افزایش تقاضا برای داراییهای برخوردار از ظرفیت حفظ ارزش پول منتفع شود.
گزارش شرکتها و چشمانداز صنایع
در بخش دیگری از گزارش آلفا، عملکرد شرکتها و وضعیت سودآوری صنایع بورس مورد بررسی قرار گرفته است. بر اساس ارزیابی تحلیلگران، گزارشهای 6 ماهه شرکتها، بهویژه در صنعت پتروشیمی، از وضعیت مناسبی برخوردار بوده و سطح تولید شرکتها در ماه مهر نیز از جمله عوامل مؤثر بر چشمانداز عملکرد عملیاتی آنها محسوب میشود.
عملکرد شرکتهای پالایشی نیز یکی از محورهای مورد توجه این گزارش است. بر اساس ارزیابی گروه مالی کیان، گزارشهای منتشرشده این شرکتها حاکی از ثبت سودهای قابلتوجه است و به نظر میرسد شرایط اضطرار مورد انتظار در فصل تابستان به شکل پیشبینیشده بر عملکرد این گروه اثر نگذاشته است. از این منظر، عملکرد پالایشیها میتواند بر ارزیابی فعالان بازار از وضعیت بنیادی این صنعت اثرگذار باشد.
در کنار این موارد، تحلیلگران به بررسی آثار کاهش ظرفیت تولید گاز کشور بر فعالیت شرکتهای بورس پرداختهاند. بر اساس برآوردهای گزارش، بخشی از ظرفیت تولید روزانه گاز کشور به دلیل وارد آمدن آسیب در دوره جنگ همچنان خارج از دسترس خواهد بود. این شرایط در فصل سرد سال و همزمان با افزایش مصرف بخش خانگی، میتواند محدودیتهایی را برای تأمین انرژی صنایع ایجاد کند. با این حال، شدت اثرگذاری آن بر شرکتها به میزان وابستگی فرآیند تولید به گاز و امکان استفاده از سوخت جایگزین بستگی دارد.
پتروشیمی و فولاد در کانون بررسی ناترازی گاز
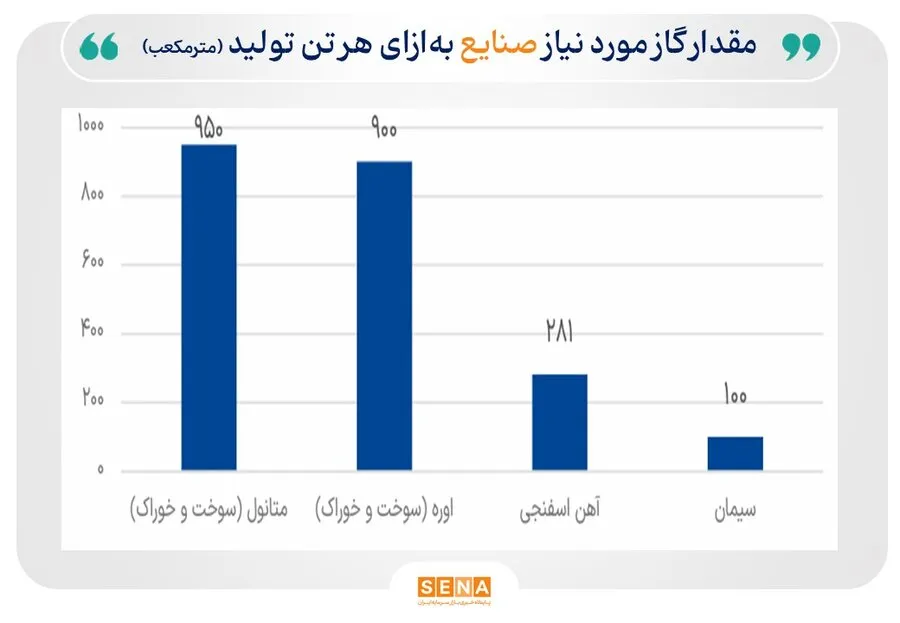
در صنعت پتروشیمی، تولیدکنندگان متانول و اوره بیشترین وابستگی را به گاز طبیعی دارند. بر اساس دادههای گزارش، تولید هر تن متانول به حدود 950 مترمکعب و هر تن اوره به حدود 900 مترمکعب گاز نیاز دارد. از این رو، محدودیت تأمین گاز میتواند بهطور مستقیم بر سطح تولید و عملکرد عملیاتی شرکتهای این صنایع اثر بگذارد.
با این حال، یکی از نکات مهم گزارش آلفا آن است که در برآوردهای فعلی سودآوری شرکتهای پتروشیمی، 4 ماه توقف کامل تولید ناشی از محدودیت گاز لحاظ شده است. بر همین اساس، تحلیلگران معتقدند بخش عمده آثار مورد انتظار ناترازی گاز در پیشبینیهای بازار منعکس شده و احتمال انحراف معنادار عملکرد شرکتها از برآوردهای فعلی محدود است.
در زنجیره فولاد نیز واحدهای تولید آهن اسفنجی بیشترین حساسیت را نسبت به محدودیت گاز دارند. تولید هر تن آهن اسفنجی به حدود 281 مترمکعب گاز نیاز دارد. بررسی عملکرد زمستان گذشته نشان میدهد تولید این محصول در ماههای سرد نسبت به ماههای عادی حدود 65 درصد کاهش یافته است.
برای زمستان 1405 نیز در برآوردهای تحلیلگران، کاهش 82.5 درصدی تولید آهن اسفنجی در دوره محدودیت گاز لحاظ شده است. به این ترتیب، بخش قابلتوجهی از آثار احتمالی محدودیت انرژی بر عملکرد شرکتهای این زنجیره در پیشبینیهای سودآوری بازار مورد توجه قرار گرفته است.
2 تصویر متفاوت از محدودیت انرژی در شرکتهای سیمانی و معدنی
در صنعت سیمان، امکان جایگزینی گاز با مازوت، تفاوت مهمی با صنایع پتروشیمی و فولاد ایجاد میکند. بر اساس گزارش گروه مالی کیان، تولید هر تن سیمان به حدود 100 مترمکعب گاز نیاز دارد، اما امکان استفاده از سوخت جایگزین مانع از توقف تولید در شرایط محدودیت گاز میشود.
با وجود این، استفاده از مازوت هزینه تولید را افزایش میدهد. برآوردهای گزارش حاکی از افزایش حدود 25 درصدی بهای تمامشده و کاهش نزدیک به 10 واحد درصدی حاشیه سود خالص شرکتهای سیمانی در ماههای دارای محدودیت گاز است. همچنین در پیشبینیهای فعلی تحلیلگران، حدود سه ماه محدودیت گاز برای این صنعت لحاظ شده است.
در مقابل، وضعیت شرکتهای معدنی از منظر ریسک تأمین انرژی متفاوت ارزیابی شده است. اگرچه معادن در سالهای گذشته، بهجز موارد محدودی، با قطعی گاز مواجه نبودهاند، تولید گندله در شرکتهای معدنی به گاز وابستگی دارد و امکان جایگزینی سوخت مایع برای آن وجود ندارد.
از نگاه تحلیلگران کیان، در حالی که آثار محدودیت گاز در پیشبینی سودآوری صنایع پتروشیمی، فولاد و سیمان تا حد زیادی لحاظ شده، احتمال گسترش محدودیتها به فعالیت معادن هنوز بهطور کامل در برآوردهای رایج بازار منعکس نشده است. بنابراین، تشدید ناترازی و اعمال محدودیتهای گستردهتر بر این بخش میتواند متغیری اثرگذار بر عملکرد شرکتهای معدنی باشد.
تأثیر مدیریت ناترازی بر فعالیت صنایع
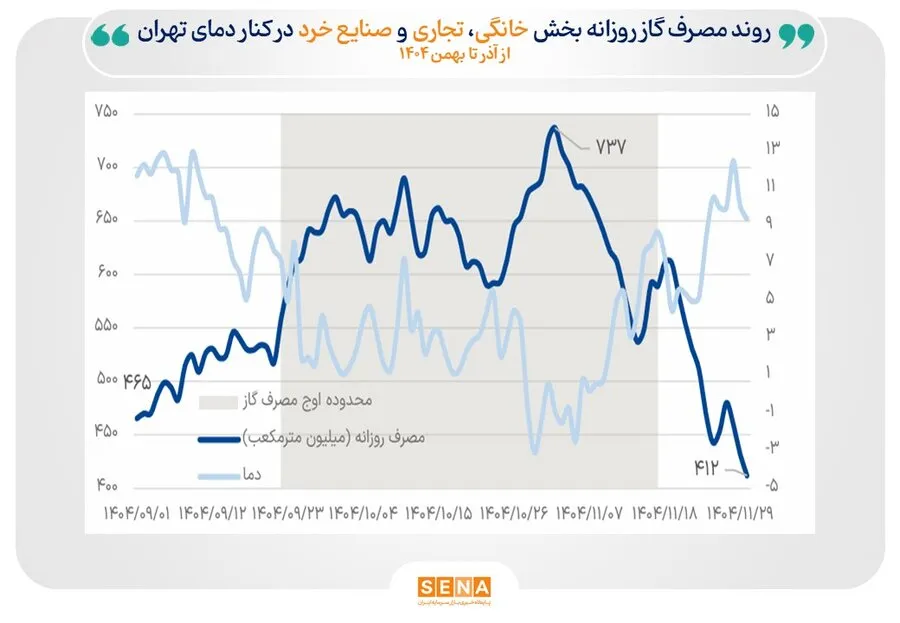
گزارش آلفا در بررسی تراز گاز کشور، دو وضعیت میانگین مصرف ماهانه و حداکثر مصرف روزانه را مبنای محاسبات قرار داده است. نتایج این بررسی نشان میدهد مدیریت ناترازی از طریق کاهش گاز تحویلی به نیروگاهها و اعمال محدودیت بر صنایع پرمصرف، میتواند بخش مهمی از کسری عرضه را مدیریت کند.
با این حال، در روزهای اوج مصرف، حتی پس از اعمال محدودیت بر صنایع گازبر و کاهش گاز تحویلی به نیروگاهها، کسری روزانه گاز در آذر، دی و بهمن بهترتیب حدود 54، 72 و 119 میلیون مترمکعب برآورد شده است.
از سوی دیگر، کاهش 100 میلیون مترمکعبی گاز تحویلی به نیروگاهها، در صورت استفاده از ظرفیت موجود سوختهای جایگزین، میتواند حدود 4.4 گیگاوات کمبود برق ایجاد کند. این میزان معادل نزدیک به 2 ساعت خاموشی روزانه در کل شبکه برآورد شده است.
بر این اساس، تحلیلگران کیان معتقدند ریسک اثرگذاری محدودیت انرژی بر شرکتها صرفاً به کاهش مستقیم گاز صنایع محدود نمیشود و نحوه مدیریت تأمین برق نیز میتواند بر فعالیت بنگاههای اقتصادی اثرگذار باشد. بهویژه آنکه انتقال بخشی از محدودیت تأمین انرژی به بخش صنعت، ممکن است برآوردهای فعلی سودآوری برخی شرکتها را تحتتأثیر قرار دهد.
تداوم نگاه محتاطانه به وزن سهام
در جمعبندی گزارش آلفای آبان آمده است نرخ بهره حقیقی منفی، گزارشهای مطلوب شرکتها و لحاظشدن بخش قابلتوجهی از محدودیتهای احتمالی گاز در قیمت سهام، از عوامل پشتیبان وضعیت بنیادی بازار محسوب میشوند. در مقابل، احتمال اثرگذاری ریسکهای زیرساختی بر عملکرد صنایع نیز در ارزیابی نهایی مورد توجه قرار گرفته است.
ارزیابی گروه مالی کیان نشان میدهد نسبت قیمت به سود آیندهنگر، عملکرد شرکتها و جریان بالقوه نقدینگی همچنان از ظرفیت بنیادی بازار سهام حمایت میکنند. با این حال، میزان انعکاس ریسکهای انرژی در قیمت سهام و نحوه مدیریت ناترازی گاز و برق، از متغیرهای مهم در ارزیابی چشمانداز صنایع بورس در ماههای پیشرو خواهد بود.