خبرگزاری آریا - عضو کمیسیون اقتصادی مجلس با انتقاد از فاصله گرفتن اجرای قانون عملیات بانکی بدون ربا از اهداف اولیه آن، گفت: اگر بانکداری اسلامی مطابق ظرفیتهای قانونی و شرعی اجرا میشد، بسیاری از چالشهای کنونی نظام بانکی و اقتصاد کشور شکل نمیگرفت.
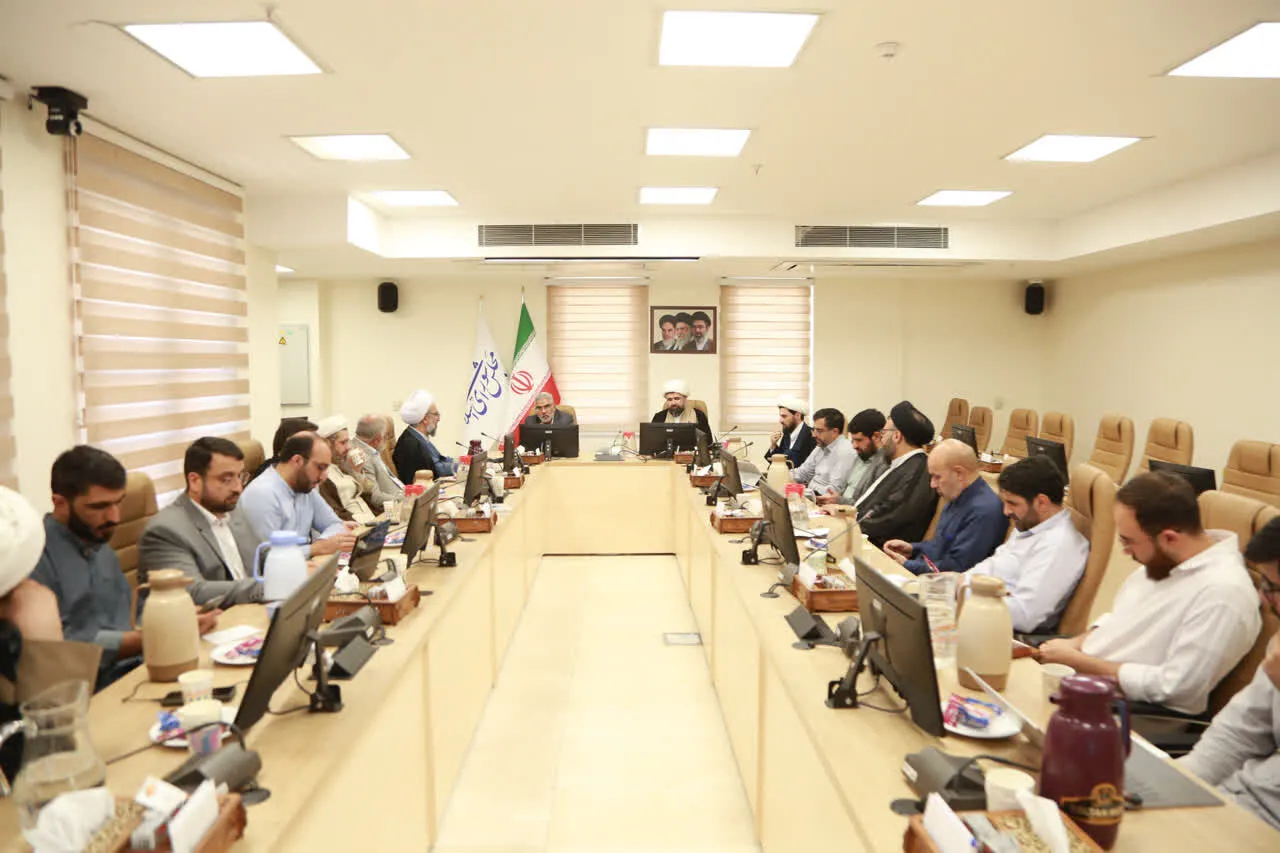
به گزارش خبرگزاری آریا ، حسین صمصامی عضو کمیسیون اقتصادی مجلس شورای اسلامی، در هماندیشی بررسی پیشنویس طرح قانونی الگوی تفکیک بانکداری در مرکز تحقیقات اسلامی مجلس، با تأکید بر ضرورت حرکت به سمت تحقق بانکداری اسلامی، گفت: اگر به صورت واقعی مطابق برنامههای اسلامی عمل میکردیم، شاهد وضعیت فعلی بانکداری، تورم، رشد و سایر چالشهای اقتصادی ناشی از آن نبودیم.
وی با بیان اینکه امید است با کمک مرکز تحقیقات اسلامی مجلس بتوان به سمت تحقق بانکداری اسلامی حرکت کرد، افزود: باید طعم اسلام ناب را از طریق قانونگذاری به مردم بچشانیم.
قانون بانکداری بدون ربا ظرفیت تحول دارد
عضو کمیسیون اقتصادی مجلس با اشاره به تاریخچه بانکداری بدون ربا در کشور، اظهار کرد: قانون عملیات بانکی بدون ربا ظرفیت بسیار بالایی برای تحول دارد، اما این ظرفیت در ظرف خود محقق و اجرایی نشده است؛ در صورت اجرای دقیق این قانون، با بسیاری از چالشهای کنونی مواجه نمیشدیم. قانون عملیات بانکی بدون ربا در مرحله اجرا حتی از اهداف خود نیز فاصله گرفته است.
وی یکی از مسائل اساسی را متناسب نبودن ساختار بانکهای تجاری با اجرای واقعی عقود اسلامی دانست و گفت: بانکهای تجاری چارچوب مناسبی برای اجرای این قانون نبودند و برای فعالیت در بازار پول طراحی شدهاند؛ بنابراین نمیتوانند به شکل واقعی وارد فعالیتهایی مانند مشارکت مدنی، جعاله یا فروش اقساطی شوند.
قراردادهای بانکی روی کاغذ مشارکت و فروش اقساطی هستند
این عضو کمیسیون اقتصادی مجلس ادامه داد: نتیجه این وضعیت آن است که قراردادها روی کاغذ به عنوان مشارکت یا فروش اقساطی تنظیم میشوند، اما در عمل ماهیت دیگری پیدا میکنند.
وی با اشاره به ماهیت فعالیت بانکها در بازار پول، افزود: بنا بر نظر شهید صدر(ره)، سپرده بانکی در حقیقت قرض است؛ به همین دلیل بانک نمیتواند مشارکت مدنی انجام دهد و در مقام اجرا، مشارکت را به قرض تبدیل میکند. حدود 70 درصد وامها اکنون در قالب مرابحه پرداخت میشود.
اصلاح نظام بانکی؛ فراتر از یک ضرورت فنی
عضو کمیسیون اقتصادی مجلس اصلاح نظام بانکی را صرفاً یک ضرورت فنی ندانست و خاطرنشان کرد: این اصلاح مستلزم توجه همزمان به ابعاد حقوقی و فقهی و در نهایت تحقق عدالت اقتصادی است.
وی با مرور روند بررسی طرح بانکداری بدون ربا اظهار کرد: بررسی این موضوع از سال 1385 آغاز شد و در آن مقطع کارگروههای تخصصی با حضور نمایندگان بانکهای دولتی و خصوصی، بانک مرکزی و وزارت اقتصاد، به آسیبشناسی نظام بانکی پرداختند و به این نتیجه رسیدند که فعالیت بانک باید از سایر نهادها تفکیک شود. مطابق این رویکرد، بانک با سازوکار شرعی و در قالب عقد قرضالحسنه، صرفاً عهدهدار فعالیت پولی خواهد بود.
نقد اساتید اقتصاد اسلامی به الگوی پیشنهادی
در ادامه این هماندیشی، هفت تن از محققان و استادان اقتصاد اسلامی حوزه و دانشگاه به نقد دیدگاههای مطرحشده پرداختند. همچنین یکی از استادان، پیشنویس طرح الگوی تفکیک بانکداری را ارائه کرد و استادان اقتصاد اسلامی دیدگاهها، پیشنهادها و اشکالات احتمالی این طرح را مورد بررسی قرار دادند.
نحوه نظارت بر اجرای طرح و هماهنگی آن با بانک مرکزی و بازار سهام، ماهیت پولهای الکترونیکی، ماهیت قرض در سپردههای بانکی و چالشهای پیشروی آن و راهکارهای تحقق عدالت اقتصادی در این الگو از جمله مباحث مطرحشده در این نشست بود.
این طرح با هدف اصلاح عملکرد نظام بانکی و با تأکید بر تحقق عدالت اقتصادی، حذف ربا از نظام بانکی و بازگرداندن بانکداری به چارچوب شرعی و کارآمد تدوین شده است. طراحان آن بر این باورند که با گذشت بیش از چهار دهه از تصویب قانون عملیات بانکی بدون ربا، عملکرد کنونی بانکها نتوانسته رضایت عمومی و مراجع را تأمین کند و نظام بانکی نیازمند تحول ساختاری است.
صمصامی در پایان خواستار همراهی مرکز تحقیقات اسلامی مجلس با نمایندگان در جریان بررسی این طرح در معاونت قوانین و کمیسیون اقتصادی شد. /
پایان پیام