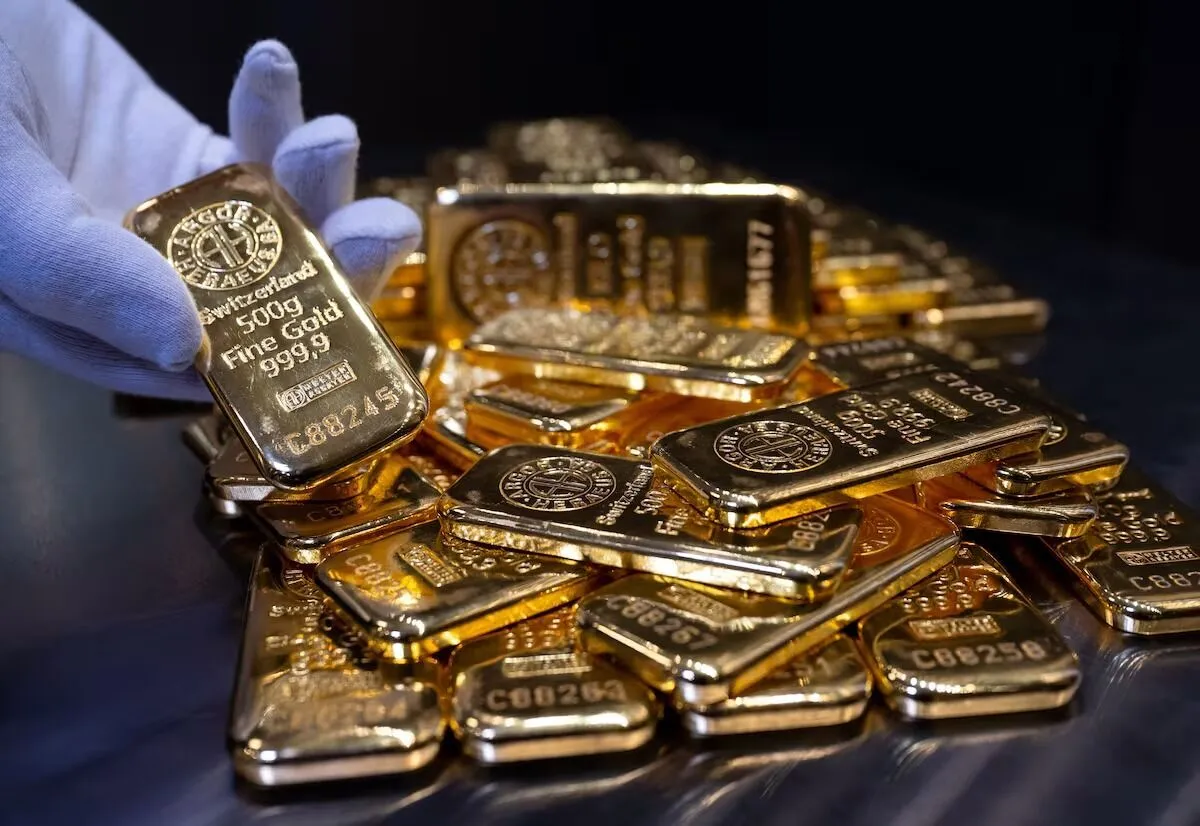
خبرگزاری آریا - گلدمن ساکس با افزایش احتمال سختگیری پولی فدرال رزرو، پیشبینی قیمت طلا در سالهای 2026 و 2027 را کاهش داد؛ اما خرید بانکهای مرکزی همچنان پشتوانه بلندمدت این فلز گرانبهاست.
بانک گلدمن ساکس بهتازگی پیشبینی خود از قیمت طلا در پایان سالهای 2026 و 2027 را تعدیل و دلیل آن را افزایش احتمال اتخاذ موضع سختگیرانه از سوی بانک مرکزی آمریکا(فدرال رزرو) در قبال سیاست پولی و تاثیر آن بر تقاضای سرمایهگذاران برای طلا عنوان کرده است. با این حال، چشمانداز بلندمدت این بانک سرمایهگذاری همچنان برای طلا همچنان مثبت است که تداوم خرید قابلتوجه بانکهای مرکزی عمده عامل آن محسوب میشود.
تحلیلگران گلدمن ساکس هدف قیمت طلا در پایان سال 2026 را از 4650 به 4150 دلار در هر اونس کاهش دادند. پیشبینی این بانک برای پایان سال 2027 نیز از 5400 به 4800 دلار در هر اونس کاهش یافته است.
پیشبینیهای جدید گلدمن ساکس بر این فرض استوار است که موضع سختگیرانهتر فدرال رزرو، از جمله افزایش احتمالی نرخ بهره در ماه دسامبر، تقاضا برای طلا بهعنوان پوششی در برابر کاهش ارزش ارزها و مخاطرات گستردهتر ناشی از سیاستهای اقتصادی را محدود خواهد کرد.
افزایش نرخ بهره، کاهش جذابیت طلا
گلدمن ساکس انتظار دارد که تقاضای سرمایهگذاران برای طلا بهعنوان سپری در برابر ابهامات پولی و مالی، به میانگینهای تاریخی بازگردد و دیگر به سطوح بالایی که در اوایل سال 2026 مشاهده شد، نرسد.
این بانک شرایط کنونی بازار را با سال 2022 مقایسه کرده است؛ زمانی که خریدهای گسترده بانکهای مرکزی از قیمت طلا حمایت میکرد، اما نرخهای بهره بالاتر تقاضای سرمایهگذاری برای این فلز گرانبها را محدود ساخت.
به طور معمول، افزایش هزینه استقراض جذابیت طلا را کاهش میدهد، زیرا این فلز گرانبها سود یا درآمد دورهای ایجاد نمیکند.
خرید بانکهای مرکزی همچنان مهمترین پشتوانه قیمت طلا
گلدمن ساکس بهرغم کاهش پیشبینیهای کوتاهمدت، همچنان تقاضای بانکهای مرکزی را یکی از عوامل ساختاری مهم در تعیین قیمت طلا میداند.
این بانک انتظار دارد که بانکهای مرکزی در طول سالهای 2026 و 2027، ماهانه حدود 60 تُن طلا خریداری کنند؛ رقمی که بهمراتب بالاتر از متوسط 17 تُن در ماه پیش از سال 2022 است. طبق برآورد کنونی گلدمن ساکس میزان خرید فعلی بانکهای مرکزی اکنون حدود 85 تُن در ماه است.
گلدمن ساکس یادآور شده است که بانکهای مرکزی اقتصادهای نوظهور، بهویژه چین، در مقایسه با اهداف بالقوه بلندمدت خود برای ذخایر ارزی، همچنان سهم نسبتا پایینی از ذخایر خود را به طلا اختصاص دادهاند.
به گفته تحلیلگران گلدمن ساکس، «اما بحث به طور روزافزونی از این موضوع که آیا باید طلا داشت یا نه، به این سمت تغییر میکند که طلا را کجا باید نگهداری کرد؛ موضوعی که نشاندهنده نگرانیهای گستردهتر درباره امنیت ذخایر و اعتماد میان کشورهاست .»
کاهش نرخ بهره فدرال رزرو میتواند در اواخر 2027 از طلا حمایت کند
گلدمن ساکس انتظار دارد که با آغاز کاهش نرخهای بهره از سوی فدرال رزرو، قیمت طلا از حمایت بیشتری برخوردار شود.
اقتصاددانان این بانک پیشبینی میکنند که کاهش نرخ بهره از اواخر 2027 آغاز شود و تا اوایل 2028 ادامه پیدا کند؛ موضوعی که میتواند فشار بر طلا را کاهش و بار دیگر تقاضای سرمایهگذاران خصوصی را افزایش دهد.
پیشبینی بانک جهانی درباره طلا چیست؟
بانک جهانی در تازهترین گزارش «چشمانداز بازار کامودیتی» که اواخر اکتبر منتشر شد، پیشبینی کرده است که متوسط قیمت طلا در سال 2028 به چهار هزار دلار در هر اونس برسد.
این نهاد جهانی بر این باور است که قیمت طلا هنوز جای بیشتری برای کاهش دارد؛ اما اگر ارقام این نهاد را با دقت بررسی کنیم، در مییابیم که بخش عمده این افت قیمت عملا رخ داده است. قیمت کنونی طلا فاصله چندانی با سطح پیشبینیشده برای سال 2028 ندارد.
بانک جهانی انتظار دارد که متوسط قیمت طلا در سال 2026 به 4600 دلار در هر اونس برسد که در مقایسه با متوسط 3442 دلاری سال گذشته، از افزایشی معادل 33.6 درصد حکایت دارد. این نهاد سپس پیشبینی میکند که قیمت طلا در سال 2027 با افت 7.6 درصدی به 4250 دلار و در سال 2028 با کاهش 5.9 درصدی دیگر به چهار هزار دلار برسد.
این ارقام اندکی پایینتر از پیشبینی ماه آوریل بانک جهانی هستند؛ زمانی که این نهاد میانگین قیمت طلا را برای سال جاری 4700 دلار و برای سال 2027 حدود 4300 دلار در نظر گرفته بود.
نکته دیگر اینکه پیشبینیهای بانک جهانی نه قیمت هدف در پایان سال، بلکه بر پایه متوسط سالانه قیمتهاست. بنابراین، پیشبینی میانگین چهار هزار دلاری برای سال 2028 به این معنا نیست که طلا در تمام طول آن سال در همین محدوده معامله خواهد شد؛ بلکه ممکن است در مقاطع مختلف، بسیار بالاتر یا پایینتر از این سطح قرار گیرد.
چرا ممکن است پیشبینی بانک جهانی محقق نشود؟
بانک جهانی برای قیمت طلا هم ریسکهای صعودی و هم ریسکهای نزولی قائل است. تنشهای ژئوپلیتیک یا تجاری تازه میتواند تقاضا برای طلا بهعنوان دارایی امن را تقویت کند و قیمتها را به سطوحی بالاتر از پیشبینی این نهاد برساند. در سوی مقابل، اگر نرخهای بهره بالاتر از حد انتظار باقی بمانند یا تنشها در خاورمیانه بهطور پایدار کاهش یابند، ممکن است قیمت طلا با فشار نزولی بیشتری روبهرو شود.
تحلیلگران گروه فلزات گرانبهای شرکت آلمانی فناوری اطلاعات «هرائوس» دوم نوامبر، با استناد به دادههای گروه بورس بازرگانی و کالای شیکاگو/ CME، اعلام کردند که بازارها احتمال افزایش دوباره نرخ بهره فدرال رزرو در ماه دسامبر را حدود 76 درصد برآورد میکنند.